Relatiegeschenken en WKR 2026: personeel of klant?
De WKR geldt voor geschenken aan eigen werknemers, niet voor cadeaus aan klanten, leveranciers of andere externe relaties. Dat onderscheid bepaalt of je naar loonheffingen en vrije ruimte kijkt, of naar zakelijke kosten en btw.
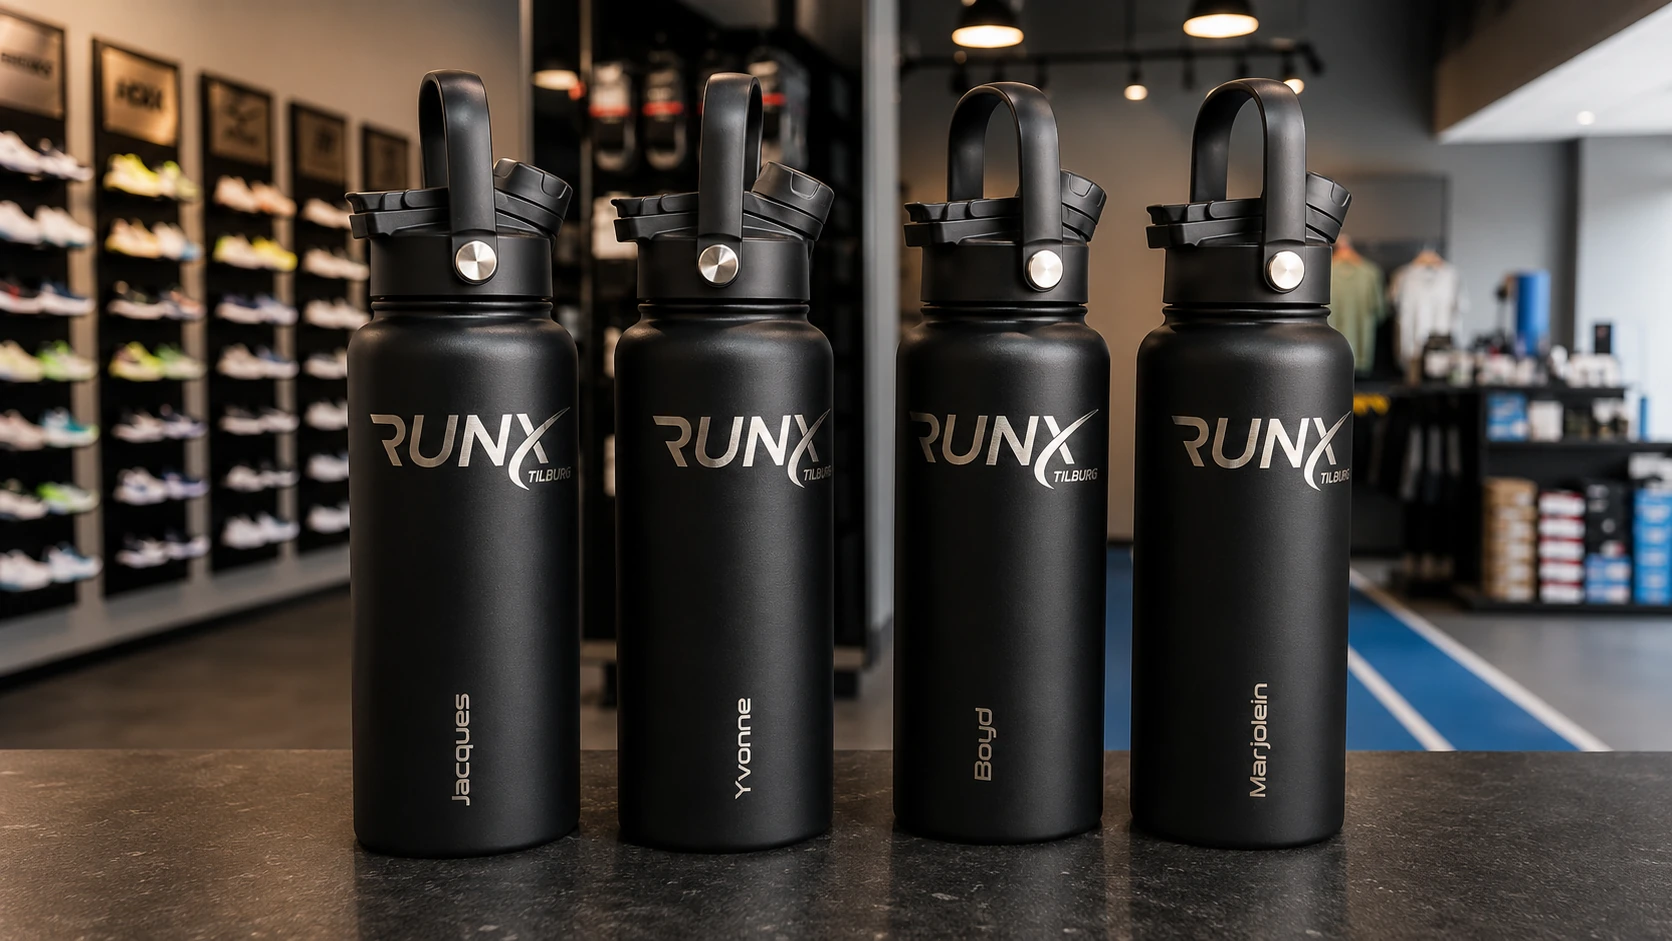
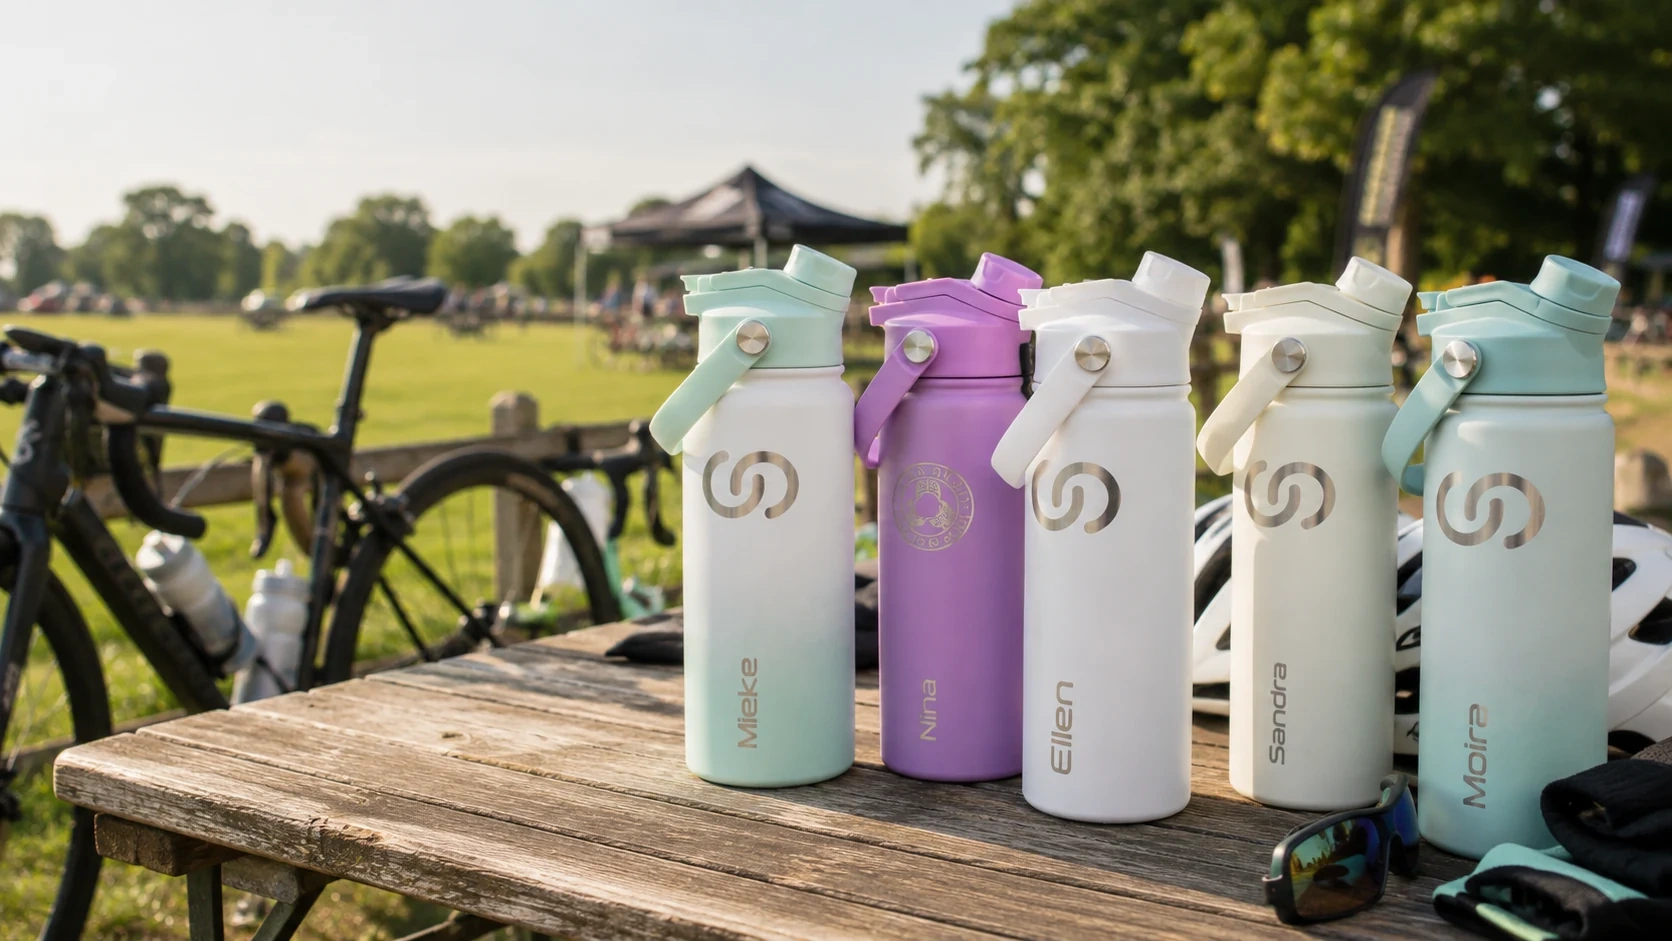
Dit artikel geeft algemene informatie en geen persoonlijk belastingadvies. Wil je een bruikbaar personeelsgeschenk met namen of bedrijfslogo samenstellen, dan kun je gepersonaliseerde drinkflessen meenemen in je WKR-planning en de verwerking vooraf afstemmen met je salarisadministrateur.
Het korte antwoord over relatiegeschenken en de WKR
Een cadeau aan een eigen werknemer is in beginsel loon in natura. De werkgever kan het geschenk, als aan de voorwaarden wordt voldaan, aanwijzen als eindheffingsloon. Het bedrag kan dan in de vrije ruimte van de WKR vallen.
Een cadeau aan een klant of externe zakenrelatie valt buiten de WKR. Voor die uitgave kijk je naar de zakelijke kostenaftrek, representatie en de btw-regels voor relatiegeschenken.
| Ontvanger | WKR? | Hoofdregel |
|---|---|---|
| Eigen werknemer | Ja, mogelijk | Loon in natura; eventueel aanwijzen als eindheffingsloon |
| Dga in dienst van de bv | Ja, mogelijk | WKR kan gelden, met gebruikelijkheidstoets |
| Klant, prospect of leverancier | Nee | Zakelijke kosten en btw beoordelen |
| Eigenaar eenmanszaak | Nee, niet voor zichzelf | De eigenaar is geen werknemer van de eigen eenmanszaak |
Waarom personeel en externe relaties niet in dezelfde fiscale bak horen
De WKR is een loonbelastingregeling. Daarom begint de beoordeling met de vraag of de ontvanger werknemer is. Het commerciële doel van het cadeau verandert dat niet.
Eigen personeel
Een kerstpakket, cadeaubon, onboardinggeschenk of algemene teamattentie kan loon in natura zijn.
Externe relaties
Een bedankje voor een klant of leverancier staat buiten de loonheffingen en dus buiten de WKR.
Dezelfde fles, andere regel
Hetzelfde product kan bij een werknemer onder de WKR vallen en bij een klant onder representatie en btw-regels.
Doelgroep vastleggen
Splits bestellingen en ontvangersgroepen in de administratie om de fiscale route aantoonbaar te houden.
Gaat het om klanten, leveranciers of andere externe relaties, dan vind je de regels voor kostenaftrek, boekhouding en btw op de pagina over aftrekbare relatiegeschenken.
Voor wie geldt de WKR: dga, stagiair, zzp'er of vrijwilliger?
De WKR is gekoppeld aan werknemers en inhoudingsplichtigen. De functietitel alleen beslist daarom niet; kijk naar de arbeids- en loonheffingsrelatie.
| Persoon | Hoofdroute | Praktisch aandachtspunt |
|---|---|---|
| Dga in dienst van de bv | Kan onder de WKR vallen | De aanwijzing moet gebruikelijk blijven; de vrije ruimte is geen route om een groot deel van het loon om te zetten. |
| Eigenaar van een eenmanszaak | Geen WKR voor zichzelf | De eigenaar is geen werknemer van de eigen eenmanszaak. |
| Stagiair | Afhankelijk van de loonheffingsrelatie | Controleer of sprake is van een echte of fictieve dienstbetrekking en wie inhoudingsplichtig is. |
| Uitzendkracht | Normaal bij de formele werkgever | De inlener kan niet automatisch zijn eigen vrije ruimte gebruiken voor iemand die geen werknemer is. |
| Vrijwilliger | Vrijwilligersregeling of andere route | Alleen wanneer de vrijwilliger ook werknemer is, komt de WKR als werknemersregeling in beeld. |
| Zelfstandige opdrachtnemer | Geen WKR | Een beloning in natura kan wel onder regels voor uitbetaalde bedragen aan derden vallen. |
Bij stagiairs, vrijwilligers en externen hangt veel af van de concrete verhouding. Gebruik de WKR niet als verzamelbak voor iedereen die werkzaamheden verricht.
Vrije ruimte WKR in 2026
De vrije ruimte wordt berekend over de totale fiscale loonsom van de werkgever. In 2026 gelden de volgende percentages:
| Deel van de fiscale loonsom | Vrije ruimte 2026 |
|---|---|
| Tot en met € 400.000 | 2,00% |
| Boven € 400.000 | 1,18% |
Binnen de beschikbare vrije ruimte betaalt de werkgever geen eindheffing over correct aangewezen vergoedingen en verstrekkingen. De vrije ruimte geldt per kalenderjaar en een ongebruikt deel schuift niet door naar het volgende jaar.
Niet ieder onbelast voordeel gebruikt vrije ruimte. Gerichte vrijstellingen en nihilwaarderingen bestaan naast de vrije ruimte. Een normaal cadeau, kerstpakket of cadeaubon heeft in de praktijk meestal geen eigen gerichte vrijstelling.
Voer loonsom, reeds gebruikte ruimte en een gepland geschenk in bij de WKR-calculator voor 2026.
WKR 2026 berekenen: drie voorbeelden
| Fiscale loonsom | Berekening | Vrije ruimte |
|---|---|---|
| € 300.000 | € 300.000 × 2,00% | € 6.000 |
| € 600.000 | € 400.000 × 2,00% + € 200.000 × 1,18% | € 10.360 |
| € 1.000.000 | € 400.000 × 2,00% + € 600.000 × 1,18% | € 15.080 |
Voorbeeld met een personeelsgeschenk
Een bedrijf met een fiscale loonsom van € 600.000 heeft € 10.360 vrije ruimte. Het geeft 50 werknemers een geschenk met een waarde van € 35. De totale aangewezen waarde is € 1.750. Als er geen andere vergoedingen of verstrekkingen ten laste van de vrije ruimte zijn gebracht, resteert € 8.610.
Let op: de vrije ruimte is één gezamenlijk budget. Ook andere aangewezen vergoedingen, uitjes, bonussen, kerstpakketten en personeelsvoorzieningen kunnen de ruimte al gedeeltelijk hebben gebruikt.
Concernregeling: vrije ruimte op groepsniveau
De WKR-eindheffing wordt normaal per werkgever berekend. Onder voorwaarden mag een concern de vrije ruimte en het aangewezen eindheffingsloon op concernniveau samenbrengen.
- De eerste schijf van € 400.000 geldt één keer voor het hele deelnemende concern, niet per onderdeel.
- Concernonderdelen moeten in beginsel het hele kalenderjaar deel uitmaken van het concern.
- Voor vennootschappen geldt onder meer een belang van ten minste 95% als concernvoorwaarde.
- Het onderdeel met het hoogste fiscale loon geeft de eventuele eindheffing aan en betaalt die.
- Per onderdeel moet de loonsom, het gebruikte eindheffingsloon en de concernberekening worden vastgelegd.
De concernregeling kan voordelig of ongunstig uitpakken. Vergelijk daarom de berekening per werkgever met de gezamenlijke berekening voordat je de keuze vastlegt.
Wat gebeurt er boven de vrije ruimte?
Overschrijdt het totaal aan aangewezen eindheffingsloon de vrije ruimte, dan betaalt de werkgever 80% eindheffing over het meerdere.
| Onderdeel | Bedrag |
|---|---|
| Beschikbare vrije ruimte | € 10.360 |
| Totaal aangewezen eindheffingsloon | € 12.000 |
| Overschrijding | € 1.640 |
| 80% eindheffing | € 1.312 |
De werknemer betaalt over een correct als eindheffingsloon aangewezen verstrekking geen loonheffing. De eindheffing komt voor rekening van de werkgever.
Wanneer reken je de WKR over 2026 af?
De werkgever mag de verschuldigde eindheffing uiterlijk aangeven in de aangifte over het tweede aangiftetijdvak van het volgende kalenderjaar. Voor 2026 is dat uiterlijk het tweede aangiftetijdvak van 2027.
| Moment | Wat controleer je? |
|---|---|
| Tijdens 2026 | Aanwijzing op tijd, waarde van verstrekkingen en tussenstand vrije ruimte. |
| Na afloop van 2026 | Definitieve fiscale loonsom en totaal aangewezen eindheffingsloon. |
| Uiterlijk tweede tijdvak 2027 | Eindheffing over de overschrijding en eventuele keuze voor de concernregeling. |
Aanwijzen als eindheffingsloon en de gebruikelijkheidseis
Een geschenk komt niet vanzelf in de vrije ruimte. De werkgever moet de vergoeding of verstrekking aanwijzen als eindheffingsloon. Die keuze moet uiterlijk worden gemaakt op het moment van vergoeden, verstrekken of ter beschikking stellen en moet uit de administratie blijken.
Achteraf alsnog aanwijzen is in beginsel niet mogelijk. Alleen een echte administratieve fout kan worden hersteld.
Maak de keuze op tijd
Leg bij de verstrekking vast of het geschenk loon van de werknemer of eindheffingsloon is.
Bewijs in de administratie
Een duidelijke boeking als eindheffingsloon WKR laat de gemaakte keuze zien.
Gebruikelijkheidstoets
De aanwijzing mag niet meer dan 30% afwijken van wat in vergelijkbare omstandigheden gebruikelijk is.
€ 2.400 is geen extra vrijstelling
De Belastingdienst beschouwt aanwijzingen tot € 2.400 per werknemer per jaar in beginsel als gebruikelijk, maar alleen in alle redelijkheid.
Belangrijk: de gebruikelijkheidsgrens van € 2.400 creëert geen extra vrije ruimte. Het bedrag moet nog steeds binnen de vrije ruimte vallen om 80% eindheffing te voorkomen.
Persoonlijke attentie tot € 25: wanneer blijft die buiten de WKR?
Een klein geschenk kan buiten het loon en dus buiten de WKR blijven als aan alle drie de voorwaarden wordt voldaan:
- Je geeft de attentie bij een persoonlijke situatie waarin ook anderen zo'n attentie zouden geven.
- Je geeft geen geld en geen waardebon.
- De factuurwaarde is maximaal € 25 inclusief btw.
Apart gespecificeerde of afzonderlijk gefactureerde bezorgkosten tellen niet mee voor de € 25-grens.
| Voorbeeld | Persoonlijke attentie? | Waarom? |
|---|---|---|
| Bloemen of klein cadeau bij een verjaardag | Mogelijk wel | De persoon en persoonlijke gelegenheid staan voorop |
| Klein beterschapsgeschenk | Mogelijk wel | Ook anderen zouden in die situatie een attentie geven |
| Kerstpakket voor alle werknemers | Nee | Het geschenk is gericht op werknemers als groep |
| Welkomstgeschenk op de eerste werkdag | Nee | De arbeidsrelatie en niet de persoon staat voorop |
| Cadeaubon van € 20 | Nee | Geld en waardebonnen zijn uitgesloten van deze uitzondering |
Geen algemene kleinegeschenkenregeling: een cadeau onder € 25 blijft niet automatisch buiten de WKR. De persoonlijke aanleiding en het soort geschenk zijn doorslaggevend.
Welke personeelsgeschenken vallen meestal onder de WKR?
Kerstpakket
In beginsel loon in natura en doorgaans aan te wijzen als eindheffingsloon.
Cadeaubon
In beginsel loon; kan binnen de WKR worden aangewezen, maar valt niet onder de € 25-attentieregel.
Onboardinggeschenk
Een algemeen welkomstgeschenk op de eerste werkdag is geen persoonlijke attentie en gebruikt normaal vrije ruimte.
Teamgeschenk
Een algemeen cadeau voor een afdeling of heel team kan als eindheffingsloon worden aangewezen.
Jubileum- of afscheidscadeau
Beoordeel de concrete aanleiding, waarde en eventuele bijzondere vrijstelling met de salarisadministratie.
Persoonlijk verjaardagscadeau
Kan buiten het loon blijven wanneer alle voorwaarden van de persoonlijke-attentieregel zijn vervuld.
WKR en btw: twee verschillende toetsen
Een geschenk dat binnen de vrije ruimte van de WKR past, heeft niet automatisch volledig aftrekbare btw. De WKR gaat over loonheffingen; de btw voor personeelsgeschenken wordt beoordeeld onder het BUA.
Voor personeelsvoorzieningen, giften en relatiegeschenken geldt een btw-drempel van € 227 exclusief btw per ontvanger per boekjaar. Boven die grens kan de btw-aftrek vervallen en kan een correctie nodig zijn.
| Vraag | Regeling |
|---|---|
| Is het geschenk belast loon voor de werknemer? | Loonheffingen en WKR |
| Past de aangewezen waarde binnen de vrije ruimte? | WKR |
| Mag de btw op de inkoop worden afgetrokken? | BUA en € 227-drempel |
| Moet eerder afgetrokken btw worden gecorrigeerd? | Laatste btw-aangifte van het jaar |
Administratiecheck voor personeelsgeschenken
- Bereken de fiscale loonsom en beschikbare vrije ruimte.
- Controleer welke andere vergoedingen en verstrekkingen al in de vrije ruimte zijn aangewezen.
- Leg uiterlijk bij het geven vast dat het geschenk eindheffingsloon is.
- Bewaar factuur, btw, aantallen en waarde per werknemer.
- Scheid persoonlijke attenties van algemene personeelsgeschenken.
- Controleer de gebruikelijkheidseis.
- Houd cadeaubonnen apart bij; die vallen niet onder de € 25-attentieregel.
- Voer aan het einde van het jaar zowel de WKR- als btw-controle uit.
Werk met twee totalen: één overzicht voor de vrije ruimte en één overzicht voor de btw-uitgaven per werknemer. De bedragen lijken op elkaar, maar horen bij verschillende belastingen.
Beslisboom: welke fiscale route hoort bij het geschenk?
| Vraag | Ja | Nee |
|---|---|---|
| Is de ontvanger een eigen werknemer? | Ga naar loonheffingen en WKR | Ga naar zakelijke kosten en btw |
| Is het een persoonlijke attentie? | Controleer aanleiding, geen geldbon en maximaal € 25 inclusief btw | Behandel het als loon of wijs het aan als eindheffingsloon |
| Is het geschenk als eindheffingsloon aangewezen? | Neem het mee in de vrije-ruimteberekening | Het is in beginsel loon van de werknemer |
| Blijft het totaal binnen de vrije ruimte? | Geen 80% eindheffing | 80% eindheffing over de overschrijding |
| Blijven de btw-uitgaven per ontvanger binnen € 227 exclusief btw? | Btw in beginsel aftrekbaar | Controleer BUA en mogelijke btw-correctie |
Officiële bronnen voor WKR 2026
Gebruik bij de uiteindelijke verwerking altijd de actuele informatie van de Belastingdienst en je salarisadministrateur of fiscalist.
- Belastingdienst: wat is de werkkostenregeling?
- Handboek Loonheffingen 2026, versie maart 2026
- Btw-drempel voor personeelsvoorzieningen, giften en relatiegeschenken
- Btw aftrekken bij personeelsvoorzieningen en relatiegeschenken
- Belastingdienst: vrijwilligersregeling
- Belastingdienst: uitbetaalde bedragen aan derden
Maak een personeelsgeschenk dat dagelijks terugkomt
Plan de waarde binnen je vrije ruimte, leg de verwerking op tijd vast en kies een ontwerp dat echt bij het team hoort.
Veelgestelde vragen over relatiegeschenken en de WKR
Valt een relatiegeschenk altijd onder de WKR?
Nee. De WKR geldt voor vergoedingen, verstrekkingen en voorzieningen aan eigen werknemers. Geschenken aan klanten, leveranciers en andere externe relaties vallen buiten de WKR.
Hoe groot is de vrije ruimte van de WKR in 2026?
In 2026 is de vrije ruimte 2,00% over de eerste € 400.000 van de fiscale loonsom en 1,18% over het deel daarboven.
Wat gebeurt er als de vrije ruimte wordt overschreden?
Over het bedrag boven de vrije ruimte betaalt de werkgever 80% eindheffing. De werknemer betaalt over een correct aangewezen verstrekking geen loonheffing.
Valt een kerstpakket onder de € 25-regel voor persoonlijke attenties?
Nee. Een kerstpakket is gericht op de werknemer en niet op een persoonlijke gelegenheid waarbij anderen ook een attentie zouden geven. Het kan wel als eindheffingsloon in de WKR worden aangewezen.
Kan een verjaardagscadeau van maximaal € 25 buiten de WKR blijven?
Dat kan als het om een persoonlijke attentie gaat, geen geld of waardebon is en de factuurwaarde maximaal € 25 inclusief btw bedraagt. Apart gespecificeerde bezorgkosten tellen niet mee.
Geldt de WKR voor een dga?
Een dga die werknemer is van de bv kan onder de WKR vallen. De aanwijzing moet wel gebruikelijk zijn en de vrije ruimte is geen algemene mogelijkheid om grote loonbedragen onbelast te maken.
Kan een eenmanszaak de WKR voor de eigenaar gebruiken?
Nee. De eigenaar van een eenmanszaak is geen werknemer van de eigen onderneming. Voor eventuele werknemers van de eenmanszaak kan de WKR wel gelden.
Wanneer gebruik je de concernregeling?
De concernregeling kan worden gebruikt wanneer de deelnemende onderdelen aan de concernvoorwaarden voldoen. De vrije ruimte wordt dan één keer over de gezamenlijke loonsom berekend.
Wanneer moet de WKR-eindheffing over 2026 worden aangegeven?
Uiterlijk in de aangifte over het tweede aangiftetijdvak van 2027. De keuze voor de concernregeling wordt eveneens uiterlijk bij die aangifte gemaakt.